O Mundo em Língua Portuguesa Opina, uma rúbrica mensal de Paulo Lamas

Contexto: o que está em causa?
Em 2026, o acesso ao crédito deixou de ser um instrumento de mobilidade social para se transformar, em vários países da CPLP+, num mecanismo de reprodução de desigualdades. Em Portugal, as famílias acompanhadas pela DECO acumulam, em média, 27.500 euros em créditos ao consumo. No Brasil, 80,4% dos agregados familiares estão endividados e o comprometimento do rendimento atingiu 28,9%. Em Moçambique, a taxa Prime permanece nos 15,50% e os juros do crédito ao consumo podem ultrapassar os 27%. Em Cabo Verde, o banco central alerta para o risco de deterioração da situação financeira das famílias, apesar de o sistema bancário estar no seu nível mais sólido em quinze anos. Na Guiné-Bissau, a maioria da população continua excluída do crédito formal. Em Timor-Leste, os dados são tão escassos que a própria ausência de informação se tornou um problema político.
A língua une-nos; a capacidade de endividamento separa-nos. Este artigo analisa, país a país, o nível de acesso das famílias ao crédito, o tipo de crédito dominante, o grau de endividamento e os mecanismos de resolução de dívidas existentes — ou a sua ausência.
MATRIZ NÍVEL DE ENDIVIDAMENTO CPLP+
| País / Entidade | Nível de endividamento das famílias | Tipo de crédito dominante | |
 | Angola | Stock de crédito às famílias de 9,5 mil milhões de kwanzas (1.º trimestre de 2026), em crescimento | Crédito pessoal e cartões de crédito, com taxas anuais acima de 36% |
 | Brasil | 80,4% das famílias endividadas; comprometimento do rendimento de 28,9%; juros do cartão rotativo de 436% ao ano | Cartão de crédito rotativo, crédito consignado, crédito pessoal |
 | Cabo Verde | Indicadores de endividamento das famílias em “ligeira trajetória ascendente” durante dois anos consecutivos | Crédito ao consumo em aceleração |
 | Guiné-Bissau | Crédito às famílias de 69 mil milhões de francos CFA (junho de 2026) — nível muito baixo em relação ao PIB | Microcrédito e crédito informal |
 | Guiné Equatorial | Sem dados disponíveis sobre endividamento das famílias. Crédito aos particulares representa apenas 7,4% do volume total de novos créditos (1.º trimestre de 2026) | Crédito pessoal e microcrédito (AIMUGE para mulheres); créditos de curto prazo dominam (79% do volume) |
 | Moçambique | 53% do crédito total absorvido pelas famílias (novembro de 2025), cerca de 155,8 mil milhões de meticais | Crédito ao consumo e habitação, com taxas entre 16,5% e 27% |
 | Portugal | 71,5% do rendimento disponível (1.º trimestre de 2026); famílias em sobreendividamento com média de 27.500 euros em créditos ao consumo | Crédito à habitação e crédito ao consumo (cartões, crédito pessoal) |
 | S. Tomé e Príncipe | Dados limitados; setor bancário de pequena dimensão | Crédito limitado, fortemente dependente do Estado |
 | Timor-Leste | Dados limitados; economia dependente do petróleo, com baixa profundidade financeira | Crédito formal muito reduzido |
 | Galiza (Governo) | 56% das famílias pagam mais de 30% do rendimento em renda de casa; 27% não conseguem enfrentar 5.000 euros de despesa imprevista | Crédito à habitação e crédito ao consumo |
Análise
A rúbrica O Mundo Em Língua Portuguesa Opina nota que o sobreendividamento na CPLP+ não é um fenómeno uniforme. É uma realidade a três velocidades: os países onde o crédito é abundante mas caro (Brasil e Portugal), os países onde o crédito está a expandir-se sem rede de proteção (Angola, Cabo Verde e Moçambique) e os países onde o crédito formal simplesmente não chega à maioria (Guiné-Bissau, São Tomé e Príncipe e Timor-Leste).
1. O acesso das famílias ao crédito: quem empresta, a quem e a que preço
1.1 Brasil: crédito fácil, dívida caríssima
O Brasil é o caso mais extremo do espaço lusófono. O acesso ao crédito expandiu-se de forma notável na última década, impulsionado pela inclusão bancária, pela digitalização dos serviços financeiros e por um mercado de trabalho relativamente aquecido. Mas a qualidade dessa expansão é profundamente problemática.
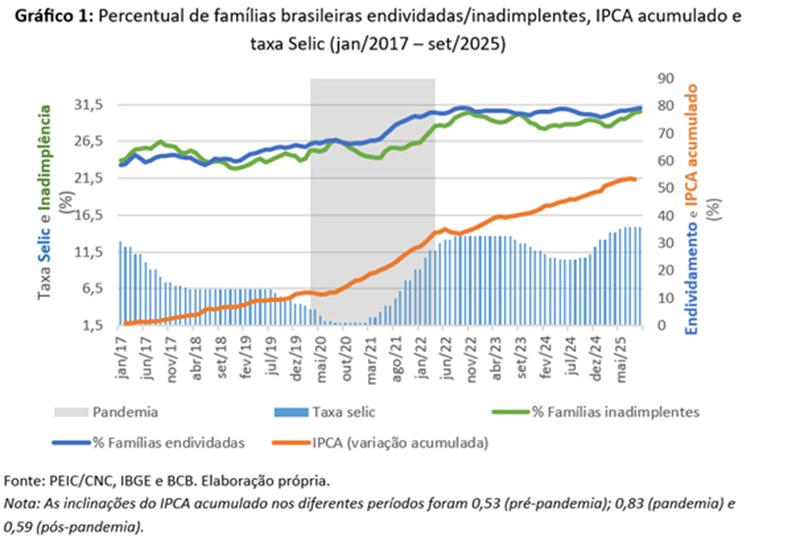
O problema brasileiro não é o volume da dívida, mas o seu preço. As famílias endividadas representam 80,4% do total, um recorde histórico. A taxa de juro do cartão de crédito rotativo atinge 436% ao ano. O cheque especial e o crédito parcelado ao consumo não ficam atrás. Isto significa que milhões de famílias não se endividam para comprar casa ou investir, mas para cobrir despesas correntes — e ficam presas numa armadilha de juros compostos.
O comprometimento do rendimento das famílias atingiu 28,9% em junho de 2026, o valor mais alto de sempre. A taxa de incumprimento no crédito pessoal subiu para 7,8%. O Desenrola Brasil já beneficiou 25 milhões de pessoas nas suas primeiras fases, mas a velocidade a que novas dívidas se acumulam é superior à velocidade a que são resolvidas.
1.2 Portugal: crédito que financia a sobrevivência
Em Portugal, o padrão é diferente mas igualmente preocupante. As famílias acompanhadas pela DECO em situação de sobreendividamento acumulam, em média, cerca de 27.500 euros em créditos não habitacionais — crédito pessoal, cartões de crédito e crédito ao consumo — distribuídos por cerca de seis contratos, havendo casos com quinze.
O dado mais alarmante é a finalidade do crédito. Cada vez mais, estes empréstimos não servem para comprar bens duradouros ou fazer face a despesas pontuais, mas para pagar alimentação, contas domésticas e até a renda de casa. O crédito deixou de ser um instrumento de suavização do consumo para se tornar um meio de sobrevivência. Estas famílias têm rendimentos médios de cerca de 1.400 euros por mês, mas suportam encargos com dívida superiores a 800 euros, o que representa uma taxa de esforço acima de 57%.
1.3 Angola: crédito a crescer, proteção a zero
Angola vive um período de expansão do crédito às famílias. O stock de crédito cresceu 7% no primeiro trimestre de 2026, atingindo 9,5 mil milhões de kwanzas, impulsionado pelo crédito pessoal e pelo comércio. A política monetária tornou-se mais acomodatícia: a taxa BNA desceu de 17% para 15,75%, a Luibor overnight caiu de mais de 30% em 2024 para 12% em julho de 2026, e a inflação recuou para 10,1% em junho de 2026, o valor mais baixo da série estatística.
Ainda assim, o custo real do crédito para as famílias permanece elevado. As taxas anuais dos cartões de crédito e do crédito pessoal rotativo situam-se geralmente acima de 36%, com taxas mensais entre 3% e 5%. Ao contrário de Portugal, onde o banco central fixa limites às taxas, Angola não tem um tecto único para o crédito ao consumo, o que significa que os mutuários enfrentam uma incerteza considerável quanto ao preço final. Especialistas e organizações de defesa do consumidor começaram a pedir mais regulação e transparência, sobretudo num contexto de compressão do poder de compra das famílias.
1.4 Moçambique: crédito caro e virado para o consumo
Em Moçambique, o crédito às famílias é caro e concentrado no consumo. Em novembro de 2025, as famílias absorviam 53% do crédito total da economia, cerca de 155,8 mil milhões de meticais, sobretudo em crédito ao consumo, habitação e crédito pessoal — não em investimento produtivo.
O preço do crédito é o principal obstáculo. A Prime Rate manteve-se nos 15,50% durante todo o ano de 2026, composta por um índice único de 9,30% e um prémio de custo de 6,20%. Os spreads cobrados pelos bancos variam enormemente: no crédito à habitação vão de 1% no Standard Bank a 6% no Vista Bank e no First Capital Bank, o que significa taxas efetivas entre 16,5% e 21,5%. No crédito ao consumo, os spreads podem chegar a 12%, empurrando a taxa final para mais de 27%. Em algumas operações de microfinanças, as taxas ultrapassam os 60%.
O prémio de custo — que incorpora o risco soberano, o nível de crédito malparado e as exigências de reservas — mostra que o custo elevado do crédito em Moçambique é estrutural, não conjuntural. Como observam os analistas, “reduzir de forma sustentável o custo do financiamento não depende apenas de decisões de política monetária; exige também melhorar a perceção de risco do país, a qualidade da carteira de crédito e o ambiente económico global”.
1.5 Cabo Verde: o paradoxo do banco forte e da família frágil
Cabo Verde apresenta um paradoxo. Por um lado, o sistema bancário está no seu nível mais sólido em mais de uma década: em dezembro de 2025, o rácio de solvabilidade atingiu 24,8%, mais do dobro do mínimo regulamentar de 12%, o valor mais alto desde 2010. O índice de estabilidade financeira também alcançou o máximo da série.
Por outro lado, o banco central alerta que o crédito ao consumo das famílias acelerou significativamente em 2025 e que os indicadores de endividamento das famílias seguem uma “ligeira trajetória ascendente” há dois anos consecutivos. O aviso é explícito: “o risco de deterioração da situação financeira das famílias persiste, dependendo da evolução dos preços dos bens e serviços”. Apesar de a inflação ter abrandado no primeiro trimestre de 2026, o banco central reviu em alta a previsão de inflação anual de 1,7% para 2,7%.
Esta combinação — banco robusto, família vulnerável — significa que, se a inflação agravar ou o rendimento das famílias deteriorar-se, a qualidade do crédito pode cair rapidamente. Os bancos têm capital suficiente para absorver perdas; as famílias, não. O banco central nota ainda que os depositantes das cinco maiores instituições representam cerca de um quarto do total dos depósitos, o que constitui um risco potencial de liquidez.
1.6 Guiné-Bissau: a maioria está fora do sistema
Na Guiné-Bissau, os dados sobre crédito às famílias são escassos — e essa escassez é, em si, um sintoma. Segundo o Banco Central dos Estados da África Ocidental, o crédito às famílias era de 69 mil milhões de francos CFA em junho de 2026, acima dos 66,6 mil milhões de maio, mas continua muito baixo em relação à população e ao PIB.
O problema mais profundo é a ausência de infraestrutura financeira. A Guiné-Bissau não tem notação de risco soberano, é pouco ativa no mercado regional de obrigações da União Económica e Monetária da África Ocidental e tem capacidade muito limitada de mobilizar capital de longo prazo. Os mecanismos de partilha de informação de crédito são incipientes e a iniciativa do Bureau Regional de Crédito ainda está em fase de implementação. Um estudo sobre o período 2005-2010 mostrou que o modelo explicativo do incumprimento de crédito no país tinha um poder explicativo de apenas 54,70%, muito abaixo dos 81,90% de modelos equivalentes no Brasil — reflexo da fraca qualidade dos dados e dos instrumentos de avaliação de risco.
Para a maioria das famílias guineenses, o crédito bancário formal simplesmente não existe. Quando enfrentam um choque financeiro, dependem de redes informais — solidariedade familiar, empréstimos não regulados — ou não têm qualquer amortecedor.
1.7 Guiné Equatorial
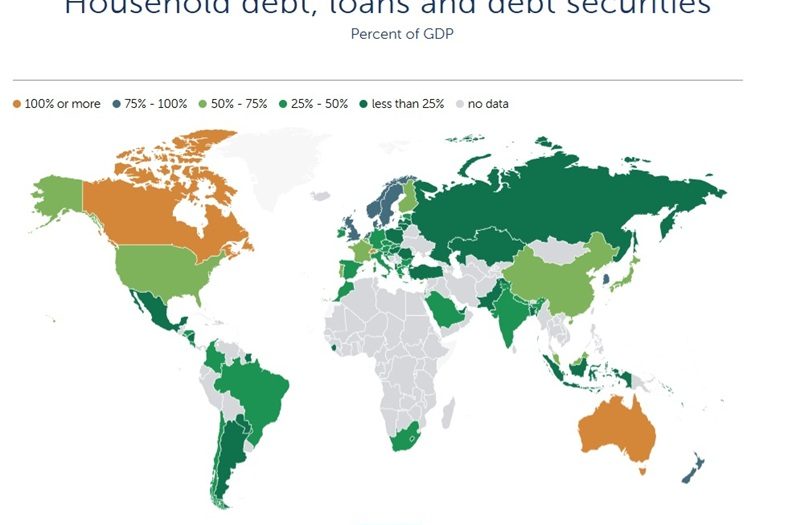
A Guiné Equatorial apresenta um dos cenários mais opacos da CPLP+ em matéria de endividamento das famílias. O Fundo Monetário Internacional não dispõe de dados para este país na sua base de dados global de dívida das famílias .
O que os dados disponíveis revelam é uma economia onde o crédito às famílias é marginal. No primeiro trimestre de 2026, os particulares absorveram apenas 8,8 mil milhões de francos CFA, representando 7,38% do volume global de novos créditos . No terceiro trimestre de 2025, esse valor tinha sido de 18,3 mil milhões, com uma variação trimestral de -28,22%, indicando volatilidade e ausência de tendência consistente . A maioria dos novos créditos é concedida a curto prazo (79,19% do volume), o que sugere que se destinam mais a necessidades de tesouraria do que a investimento ou habitação .
No que respeita ao custo do crédito, a Guiné Equatorial registou um aumento significativo. A taxa efetiva global média praticada pelos bancos subiu de 15,64% no primeiro trimestre de 2025 para 17,44% no mesmo período de 2026, um aumento de 181 pontos base . Este valor coloca o país como um dos mais caros da zona CEMAC para o crédito .
O programa AIMUGE (Apoio às Iniciativas da Mulher da Guiné Equatorial) é o principal instrumento de microcrédito dirigido às famílias. Em fevereiro de 2026, a Primeira-Dama Constancia Mangue de Obiang convocou as beneficiárias para uma reunião de emergência: a taxa de reembolso não atingia 50% dos créditos concedidos, e muitas beneficiárias nunca tinham feito um único pagamento . Como consequência, foram suspensos todos os novos créditos até que a situação das dívidas pendentes fosse regularizada .
1.8 São Tomé e Príncipe: um sistema bancário pequeno e dependente
Em São Tomé e Príncipe, os dados disponíveis sobre endividamento das famílias são limitados. O setor bancário é de pequena dimensão, dominado por instituições ligadas ao Estado, e o crédito às famílias é reduzido. A economia depende fortemente da ajuda externa e das receitas do turismo, o que torna as famílias particularmente vulneráveis a choques externos. Não existe um mecanismo nacional específico de resolução de dívidas.
1.9 Timor-Leste: a ausência de dados como problema político
Sobre Timor-Leste, os dados sistemáticos sobre crédito às famílias não foram possíveis de obter. Pelo contexto conhecido, trata-se de uma economia altamente dependente das receitas do petróleo, com baixa profundidade financeira fora do setor petrolífero. A maioria da população dedica-se à agricultura de subsistência, com rendimentos monetários limitados e acesso muito reduzido ao crédito formal. As reservas financeiras das famílias assentam sobretudo em redes familiares e mecanismos informais de entreajuda. O banco central e o sistema bancário comercial têm dimensão reduzida, e a penetração de produtos de crédito ao consumo é muito inferior à dos países africanos lusófonos mais desenvolvidos.
1.10 Galiza: a renda de casa como motor do endividamento
Na Galiza, o custo da habitação é o principal fator de pressão financeira sobre as famílias. Segundo o Observatório de Economia Familiar da Cofidis, 56% dos agregados galegos gastam mais de 30% do rendimento no pagamento da renda de casa, ultrapassando o limiar de alerta de 35% recomendado pelos especialistas. Metade da população galega afirma ter sido obrigada a ajustar decisões de habitação por causa do preço das rendas: mudar-se para a periferia (15,8%), procurar uma casa mais pequena e mais barata (14%) ou adiar a saída de casa dos pais (10,5%).
Esta pressão habitacional traduz-se diretamente em fragilidade financeira. 27% das famílias galegas não conseguem fazer face a uma despesa imprevista de 5.000 euros, 11% não conseguem enfrentar 1.000 euros e 6% não conseguem sequer enfrentar 500 euros. 22% não conseguem poupar nada ao fim do mês.
2. Três velocidades, três desafios
Do conjunto dos nove casos analisados, emerge uma tipologia clara:
Primeira velocidade — países com sobreendividamento instalado (Brasil, Galiza e Portugal). Aqui, a penetração do crédito é elevada, o peso da dívida no rendimento é significativo e a estrutura da dívida está dominada por crédito ao consumo caro. O desafio central é a gestão do stock de dívida existente: como aliviar famílias já presas em espirais de juros e, ao mesmo tempo, impedir a formação de novas dívidas tóxicas.
Segunda velocidade — países com expansão acelerada do crédito (Angola, Cabo Verde e Moçambique). Nestes países, o crédito está a crescer rapidamente, mas as taxas são altas, os prazos são curtos e os quadros regulatórios ainda estão em construção. O desafio central é garantir a qualidade da expansão, evitando repetir a armadilha brasileira dos juros altos sobre crédito ao consumo.
Terceira velocidade — países com exclusão financeira (Guiné-Bissau, Guiné Equatorial, São Tomé e Príncipe e Timor-Leste). Nestes casos, o crédito formal é praticamente inexistente para a maioria da população. O desafio central não é resolver dívidas excessivas, mas construir a base — sistemas de informação de crédito, proteção do consumidor, produtos financeiros acessíveis — para que o crédito possa existir de forma saudável.
Conclusão
O sobreendividamento das famílias na CPLP+ não é um problema único, mas três problemas distintos que partilham a mesma língua e o mesmo silêncio político.
No primeiro grupo, Brasil, Galiza e Portugal, enfrentam dívida acumulada e crédito ao consumo caro. Os seus mecanismos de resposta — o Desenrola brasileiro, baseado na compra estatal de carteiras malparadas, e o PARI/PERSI português, baseado na prevenção e na regularização extrajudicial — representam duas filosofias opostas: uma aposta na intervenção massiva do Estado sobre o stock de dívida, a outra na regulação preventiva e na negociação caso a caso.
No segundo grupo, Angola, Cabo Verde e Moçambique vivem a fase da expansão, com o crédito a crescer mais depressa do que os mecanismos de proteção. O risco é evidente: sem regulação das taxas e sem sistemas de informação de crédito robustos, estes países podem reproduzir a armadilha brasileira, mas sem a rede de segurança que o Brasil, apesar de tudo, construiu.
No terceiro grupo, Guiné-Bissau, Guiné Equatorial, São Tomé e Príncipe e Timor-Leste permanecem fora do sistema financeiro formal. Aqui, o problema não é o excesso de dívida, mas a ausência de qualquer infraestrutura de crédito saudável. A prioridade não é reestruturar dívidas; é construir as bases para que elas possam existir sem destruir famílias.
O fio condutor é este: quer haja dívida a mais ou crédito a menos, quem paga é sempre a família. A família brasileira presa no rotativo a 436% ao ano; a família moçambicana a enfrentar 27% no crédito ao consumo; a família guineense excluída do banco; a família portuguesa que adia a saída de casa dos pais; a família galega que não tem 500 euros para uma emergência. A língua une estes países. A maturidade dos sistemas financeiros e a existência de instrumentos de política pública separam-nos em três mundos diferentes.
Saber mais:
Portugal
- Banco de Portugal — Estatísticas de Endividamento das Famílias
- Os dados do 1.º trimestre de 2026 mostram que a dívida das famílias representava 71,5% do rendimento disponível, um aumento face ao período homólogo, invertendo a tendência de desalavancagem da última década. O principal motor é o crescimento do crédito à habitação (taxa homóloga de +10,1%).
- Fonte de dados disponível na reportagem do ECO: https://eco.sapo.pt/2026/05/25/familias-mais-endividadas-por-cada-100-euros-de-rendimento-tem-715-euros-de-divida/
- Portal do cliente do Banco de Portugal — RACE (Rede de Apoio ao Consumidor Endividado): https://clientebancario.bportugal.pt/entidades-da-race
- CNIACC — Centro Nacional de Informação e Arbitragem de Conflitos de Consumo
- Página da rede RACE, que presta apoio gratuito a consumidores em risco de incumprimento, incluindo negociação de reestruturação de dívidas.
- Link: https://www.cniacc.pt/de/race
Brasil
- Banco Central do Brasil — Household Debt (Portal de Dados Abertos)
- Séries temporais mensais da dívida das famílias, código SGS 19882, com dados desde 2005.
- Link: https://opendata.bcb.gov.br/en/dataset/19882-household-debt
- Confederação Nacional do Comércio (CNC) — Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC)
- Dados de julho de 2026 indicam que 82% das famílias estão endividadas, sendo que o cartão de crédito representa mais de 85% da dívida das famílias endividadas.
- Dados divulgados pela Agência Brasil: https://agenciabrasil.ebc.com.br/en/economia/noticia/2026-08/brazilian-household-debt-hits-82-while-delinquency-eases
- Agência Brasil — Juros do cartão de crédito rotativo
- Em fevereiro de 2026, a taxa de juro do cartão de crédito rotativo atingiu 435,9% ao ano.
- Link: https://agenciabrasil.ebc.com.br/economia/noticia/2026-03/juros-do-cartao-de-credito-pesam-mais-para-familias-em-fevereiro
Angola
- Banco Nacional de Angola (BNA) / Expansão
- No 1.º trimestre de 2026, o stock de crédito às famílias era de 9,5 biliões de kwanzas, com um crescimento trimestral de 7%. O crédito às famílias cresceu 7%, para 1,8 biliões de kwanzas. As taxas de juro anuais dos cartões de crédito e do crédito pessoal situam-se geralmente acima de 36%.
- Link: https://expansao.co.ao/economia/detalhe/stock-de-credito-cresce-7-para-95-bilioes-kz-liderado-por-particulares-e-comercio-71551.html
- Versão em inglês: https://360angola.com/economy/credit-stock-grows-7-led-by-households-and-trade/
- Banco Mundial / BNA — Estudo de Inclusão Financeira em Angola (2019)
- Os adultos angolanos têm conhecimentos limitados sobre juros compostos (apenas 21% compreendem corretamente), o que constitui um dos fatores que contribuem para os problemas de endividamento.
- Link: https://dw.angonet.org/wp-content/uploads/2020_angola_financial_inclusion_study_-_wb_bna.pdf
Moçambique
- Banco de Moçambique — Prime Rate
- Em maio de 2026, a Prime Rate manteve-se nos 15,50%, composta por um índice único (9,30%) e um prémio de custo (6,20%).
- Link: https://www.bancomoc.mz/en/media/highlights/may-prime-rate-unchanged-at-15-50/
- Comunicado de janeiro de 2026: https://bancomoc.mz/en/media/highlights/january-prime-rate-reduced-to-15-70/
- O.Económico — Análise do custo do crédito em Moçambique
- Os spreads no crédito ao consumo podem atingir 12%, elevando a taxa final para mais de 27%; em algumas operações de microfinanças, as taxas ultrapassam os 60%.
- Link: https://www.oeconomico.com/prime-rate-mantem-se-em-1550-em-julho-com-spreads-a-condicionar-o-custo-do-credito/
- Banco de Moçambique / AFI — Inquérito sobre Literacia Financeira em Moçambique (2023)
- 24% dos inquiridos afirmam ter dificuldade persistente em pagar dívidas; 19,6% enfrentam problemas financeiros significativos.
- Link: https://bancomoc.mz/media/ag5o0v2n/resultados-do-inqu%c3%a9rito-sobre-literacia-financeira-em-mo%c3%a7ambique-outubro-de-2023.pdf
Cabo Verde
- Banco de Cabo Verde — Relatório de Estabilidade Financeira 2024
- O crédito ao consumo das famílias acelerou e os indicadores de endividamento das famílias seguem uma “ligeira trajetória ascendente” há dois anos consecutivos. O rácio de solvabilidade dos bancos atingiu 24,8% (mais do dobro do mínimo regulamentar de 12%), mas o banco central alerta que “o risco de deterioração da situação financeira das famílias persiste”.
- Link: https://www.bcv.cv/SiteCollectionDocuments/2025/RelatorioDeEstabilidadeFinanceira_2024_Final.pdf
- Reportagem: https://www.diarioeconomico.co.mz/2026/05/22/mundo/africa/cabo-verde-credito-as-familias-acelerou-em-2025-e-endividamento-manteve-tendencia-de-alta/
Guiné-Bissau
- BCEAO — Crédito das Famílias
- Em junho de 2026, o crédito às famílias era de 69 mil milhões de francos CFA, acima dos 66,6 mil milhões de maio, mas continua muito baixo em relação à população e ao PIB. A média de 2004-2026 é de apenas 35,26 mil milhões.
- Link: https://pl.theglobaleconomy.com/Guinea-Bissau/household_credit/
- Relatório anual das condições de crédito da UEMOA: https://www.bceao.int/sites/default/files/2026-09/Rapport%20annuel%20Conditions%20de%20banque%20-%202025.pdf
- FMI — Global Debt Database
- A Guiné-Bissau apresenta “no data” no indicador “Household debt, loans and debt securities”, o que constitui, em si, uma lacuna importante de dados.
- Link: https://www.imf.org/external/datamapper/HH_LS@GDD
Guiné Equatorial
- BEAC — Rapport taux débiteurs T1 2026
- No 1.º trimestre de 2026, os particulares representavam apenas 7,38% (8,8 mil milhões de francos CFA) do total de novos créditos, com uma variação trimestral de -28,22%. O crédito de curto prazo representa 79,19% do volume. A taxa efetiva global média praticada pelos bancos subiu de 15,64% no 1.º trimestre de 2025 para 17,44% no mesmo período de 2026 (+181 pontos base), o segundo valor mais elevado da zona CEMAC.
- Link: https://www.beac.int/wp-content/uploads/2016/10/Rapport_taux_d%C3%A9biteurs_T1_2026.pdf
- Análise comparativa regional: https://www.sikafinance.com/marches/seul-pays-en-recession-relative-au-1er-trimestre-la-guinee-equatoriale-affiche-aussi-l-inflation-la-plus-elevee-de-la-cemac-a-4-1-_62746
Timor-Leste
- World Food Programme (WFP) — Timor-Leste Food Security Assessment (setembro de 2023)
- Cerca de 30% das famílias têm algum tipo de dívida. O relatório aborda também a pressão financeira causada por cerimónias culturais (barlake, uma lulik).
- Link: https://docs.wfp.org/api/documents/WFP-0000160971/download/
- INCT — Cultural Influences on Family Income and Expense
Galiza
- Esforço financeiro para pagamento da hipoteca (2025)
- Fonte: IGE, Seguimento e análise da construción (2025, T3 e T4) e Accesibilidade á vivenda.
- Dados: o esforço financeiro (percentagem do salário para pagar o empréstimo hipotecário) situou-se em 28,4% no 2.º trimestre de 2023 , 26,6% no 4.º trimestre de 2024 , e voltou a subir em 2025 . O tipo de juro dos novos créditos hipotecários estava em 2,72% no 3.º trimestre de 2025 .
- https://www.ige.gal/estatico/html/gl/economicas/construcion/PDF/S_A_CONSTRUCION_2025_T3.pdf
- https://www.ige.gal/estatico/html/gl/economicas/construcion/PDF/S_A_CONSTRUCION_2025_T4.pdf
- https://www.ige.gal/estatico/html/gl/OperacionsConxunturais/PDF/AccesibilidadeVivenda.pdf
- Incidência do gasto em hipoteca por percentagem de rendimento (2024)
- Fonte: IGE, Enquisa estrutural a fogares.
- Dados: 16,18% dos fogares galegos têm gasto em hipoteca da vivenda principal. Desses, 4,55% dedicam entre 30% e 40% do rendimento à hipoteca, 2,04% entre 40% e 50%, e 2,31% mais de 50% .
- Link: https://www.ige.gal/igebdt/principais.jsp?COD=2697
- Programa galego de apoio ás persoas en risco de desafiuzamento (FSE+ 2021-2027)
- Fonte: Xunta de Galicia, Consellería de Política Social e Igualdade.
- Descrição: atende pessoas com dificuldades em pagar a renda ou a hipoteca da vivenda habitual. Inclui apoio psicossocial, jurídico e financeiro, mediação com entidades financeiras e apoio na procura de vivenda alternativa. Escritórios em Santiago, A Coruña, Ferrol, Lugo, Ourense, Pontevedra e Vigo .
- Links:
- Dados de solicitudes de concurso de pessoa física (2025)
- Fonte: La Opinión A Coruña, com dados dos julgados.
- Dados: 1.232 pessoas físicas solicitaram concurso na Galiza nos primeiros nove meses de 2025, um aumento de 60% face ao ano anterior. Isto equivale a mais de quatro pessoas por dia a recorrer aos tribunais para se libertarem de dívidas .
- Link: https://galego.laopinioncoruna.es/economia/2025/12/30/cuatro-gallegos-recurren-dia-juzgados-125237213.html
OCDE (quadro transnacional complementar)
- OCDE — Inequalities in Household Wealth and Financial Insecurity of Households (2021)
- Oferece um quadro analítico para a insegurança financeira das famílias: o elevado endividamento e a falta de poupança líquida são os dois elementos principais.
- Link: https://www.oecd.org/content/dam/oecd/fr/publications/reports/2021/07/inequalities-in-household-wealth-and-financial-insecurity-of-households_f2d465bb/60d9f45a-fr.pdf
Nota: Para São Tomé e Príncipe e para a Guiné-Bissau (dados de crédito formal), não foram encontrados relatórios oficiais dos bancos centrais sobre o endividamento das famílias. As descrições relativas a estes países baseiam-se na ausência de dados do FMI e em notícias dispersas. Para uma verificação completa, recomenda-se a consulta direta dos boletins estatísticos dos respetivos bancos centrais.