O Mundo em Língua Portuguesa Opina, uma rúbrica mensal de Paulo Lamas

Contexto: o que está em causa?
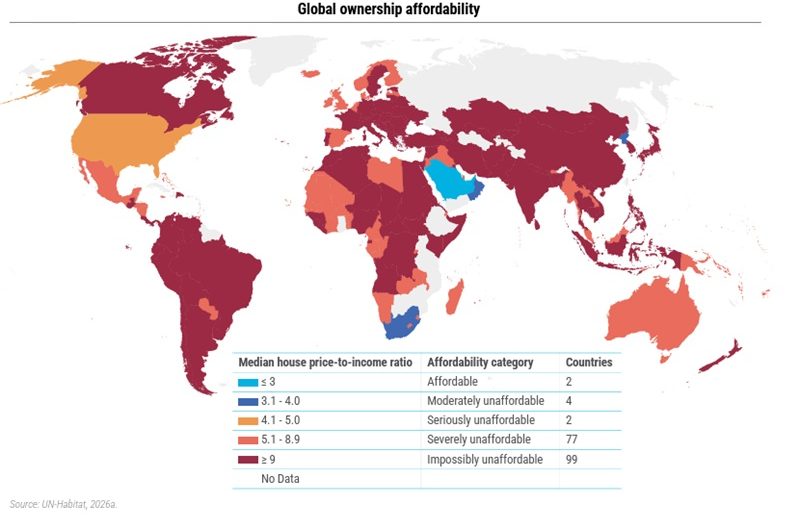
A habitação tornou-se, em 2026, o principal fator de empobrecimento das famílias no espaço CPLP+. Em Portugal, um agregado com salário médio precisa de 80% do rendimento para arrendar uma casa em Lisboa; em Faro, essa proporção chega aos 101%. Em Angola, um apartamento T3 em Luanda pode custar 2.700 dólares por mês de renda, num país onde o salário mínimo ronda os 100 dólares. Em Moçambique, 80% da população urbana vive em bairros informais. Em Cabo Verde, o Governo admite um défice de mais de 50 mil casas. No Brasil, o défice habitacional estimado é de 6 milhões de unidades, e nas grandes metrópoles a renda compromete mais de 30% do rendimento familiar. Na Galiza, metade da população já ajustou decisões de vida por causa do preço da renda.
A língua une estes territórios. O acesso à habitação separa-os em dois mundos distintos: um onde o mercado existe mas falhou, e outro onde o mercado simplesmente não existe para a maioria.
MATRIZ NÍVEL DE ENDIVIDAMENTO CPLP+
| País / Entidade | Custo de arrendamento em proporção ao salário | Custo de compra em proporção ao salário | Acesso a crédito habitação | Oferta vs. procura | |
|---|---|---|---|---|---|
 | Angola | T3 em Luanda: 2.703 USD/mês (centro); 1.169 USD/mês (periferia); T1: 554 USD/mês | Preços em Luanda entre 90 e 120 milhões de kwanzas na zona central | Aviso n.º 09 do BNA injetou 457,6 mil milhões de kwanzas; apenas cerca de 2.000 famílias beneficiadas; créditos aprovados de 30-35 milhões vs. preços de 90-120 milhões | Défice habitacional não quantificado oficialmente; procura muito superior à oferta formal |
 | Brasil | Sem dados sistemáticos comparáveis; renda compromete mais de 30% do rendimento nas grandes metrópoles | Preço médio por m² nas capitais acima de 10.000 reais; financiamento habitacional via SBPE e Minha Casa Minha Vida | Crédito habitacional com juros de 10% a 12% ao ano; comprometimento de renda de 28,9% (todas as dívidas) | Défice habitacional estimado em 6 milhões de unidades; Minha Casa Minha Vida com meta de 2 milhões de unidades até 2026 |
 | Cabo Verde | Sem dados sistemáticos; pressão crescente nas ilhas principais | Sem dados sistemáticos | Subsídio de juros até 55% para menores de 35 anos; garantia pública de entrada até 100% de financiamento | Défice de 50.000 casas de qualidade e 14.000 de quantidade; 1.200 casas em construção |
 | Guiné-Bissau | Sem dados; mercado informal domina | Sem dados; construção informal predomina | Crédito formal praticamente inexistente para habitação | Défice não quantificado; ausência de política habitacional estruturada |
 | Guiné Equatorial | T1 no centro de Malabo: cerca de 343 €/mês; T3: cerca de 430 €/mês; rendimento médio mensal por pessoa: cerca de 491 USD | Preço por m² no centro de Malabo: cerca de 732 €; média nacional: cerca de 556 €/m² | Taxa de juro anual de cerca de 6,8%; o Governo está a promover mecanismos de crédito bonificado para funcionários públicos | Habitação social em larga escala abandonada ou vazia; dos mais de 5.382 fogos para reabilitação, apenas 12 foram concluídos; corrupção e falha de gestão tornam a oferta extremamente ineficiente |
 | Moçambique | Rendas em Maputo entre 38.000 e 185.000 meticais (955 a 2.897 USD) | Preços de construção elevados; crédito habitação com juros acima de 16,5% | Apenas 5% da população acede a crédito formal; terra não pode ser hipotecada (DUAT) | 80% da população urbana em assentamentos informais; projeto de 49.000 lotes em curso |
 | Portugal | 82% do rendimento (média nacional); 80% em Lisboa; 101% em Faro; 99% no Funcha | 76% do rendimento (média); 115% no Funchal; 99% em Lisboa | Rácio médio de financiamento de 67%; limite de esforço baixado para 45%; prazo máximo de 40 anos para menores de 35 | Procura concentrada em Lisboa e Porto (16,8% dos novos contratos); oferta abaixo de 2.300€ cai 12% em área |
 | S. Tomé e Príncipe | Sem dados; mercado de arrendamento reduzido | Sem dados; construção tradicional | Crédito habitação muito limitado | Défice não quantificado; dependência de ajuda externa |
 | Timor-Leste | Sem dados; mercado formal muito reduzido | Sem dados; construção informal predomina | Crédito formal muito reduzido; sistema de pontuação para habitação social em implementação | Roteiro nacional para o mercado habitacional lançado em setembro de 2025 |
 | Galiza (Governo) | 56% das famílias pagam mais de 30% do rendimento em renda; 27% não têm 5.000€ para emergências | Preços subiram 20% em 2025-2026; vendas caíram 13% | Crédito habitação com regras estatais; sem mecanismo próprio galego | Pacto Galego pela Habitação II: 10.000 casas públicas até 2030; 4.000 em construção |
Análise
A rúbrica O Mundo Em Língua Portuguesa Opina nota que a crise da habitação na CPLP+ não é um fenómeno uniforme. É uma realidade a duas velocidades: os territórios onde o mercado existe mas falhou (Portugal, Galiza, Brasil) e os territórios onde o mercado formal simplesmente não chega à maioria (Angola, Moçambique, Guiné-Bissau, São Tomé e Príncipe, Timor-Leste). Cabo Verde constitui um caso intermédio, com políticas ativas mas recursos limitados.
1. Portugal: o crédito aperta, os preços aceleram
O mercado habitacional português vive uma contradição aparente: a regulação está a apertar, mas os preços continuam a subir.
Segundo o Instituto Nacional de Estatística, no primeiro trimestre de 2026 o preço mediano de transação de habitação foi de 2.337 euros por metro quadrado, um aumento de 19,8% em termos homólogos — muito acima dos 17,5% do trimestre anterior. Ao mesmo tempo, o número de transações caiu 10,5%. Preços a subir com transações a cair significam que a dinâmica do mercado não vem do crescimento generalizado da procura, mas da contração da oferta e de pressões estruturais.
No crédito, o aperto era previsível. A 1 de agosto de 2026, o Banco de Portugal baixou o limite máximo da taxa de esforço de 50% para 45% e limitou a 40 anos o prazo máximo dos novos créditos para menores de 35 anos. Um agregado com rendimento líquido de 2.000 euros por mês, que antes podia afetar 1.000 euros à prestação, passa a ter um limite de 900 euros. Se já tiver um crédito automóvel de 200 euros, o montante disponível para a casa desce de 800 para 700 euros.
Mas o efeito prático do aperto pode ser menor do que se pensa. Segundo a análise da ComparaJá, o rácio médio de financiamento dos compradores portugueses é de apenas 67%, muito abaixo do limite de 90% recomendado pelo banco central. Mesmo entre os compradores com menos de 35 anos, o rácio é de apenas 76,5%. Isto significa que a maioria dos compradores não entra no mercado porque o crédito é fácil — já financia de forma conservadora. O problema real não está na oferta de crédito, mas no preço das casas.
No arrendamento, a situação é igualmente grave. No segundo trimestre de 2026, a renda mediana dos novos contratos atingiu 10,17 euros por metro quadrado, mais 10,2% em termos homólogos. Em Lisboa, a renda mediana é de 17,79 euros por metro quadrado, a mais alta do país. A análise da Idealista mostra que em Faro as famílias precisam de 101% do rendimento para pagar a renda; no Funchal, 99%; em Lisboa, 80%. Isto significa que em Faro um agregado com salário médio, mesmo gastando todo o rendimento em renda, não consegue pagar uma casa de preço médio.
Na compra, a pressão é igualmente intensa. No Funchal, a taxa de esforço para compra atinge 115%; em Lisboa, 99%; em Faro, 84%. A nível nacional, a taxa de esforço média é de 82% no arrendamento e 76% na compra. Apenas alguns concelhos do interior — como Guarda (31% arrendamento, 20% compra) e Portalegre (30% arrendamento, 23% compra) — permanecem próximos do limiar sustentável de 33%.
A divergência regional é igualmente gritante. Em Lisboa, a renda mediana de uma casa é de 1.743 euros por mês; no concelho de Mêda, distrito da Guarda, a mesma casa custa menos de 300 euros — uma diferença de sete vezes. Lisboa e Porto concentram 16,8% dos novos contratos de arrendamento, agravando o desequilíbrio entre oferta e procura.
A oferta também está a deteriorar-se. A análise da Imovirtual mostra que, embora o número de anúncios até 2.300 euros tenha crescido 13%, a área média desses imóveis caiu 12% e o peso dos T1 aumentou 4,5 pontos percentuais. Ou seja, mesmo com o mesmo orçamento, as famílias conseguem arrendar menos espaço.
2. Brasil: o gigante com défice estrutural
O Brasil apresenta uma realidade habitacional de escala continental, combinando elementos de crise de mercado com uma profunda crise estrutural. Com um défice habitacional estimado em 6 milhões de unidades, o país enfrenta simultaneamente pressões de preços nas grandes metrópoles e graves carências de infraestrutura e regularização fundiária.
Nas grandes cidades, a renda compromete mais de 30% do rendimento familiar — o limiar de sobrecarga definido internacionalmente. Em São Paulo e no Rio de Janeiro, os preços por metro quadrado nas capitais ultrapassam os 10.000 reais, colocando a compra de habitação fora do alcance da maioria da população. O crédito habitacional, embora disponível através do SBPE (Sistema Brasileiro de Poupança e Empréstimo) e do programa Minha Casa Minha Vida, opera com juros entre 10% e 12% ao ano, e o comprometimento de renda com todas as dívidas atinge 28,9% — próximo do limite de sustentabilidade.
O programa Minha Casa Minha Vida, relançado com meta de 2 milhões de unidades até 2026, constitui a principal resposta pública. No entanto, a escala do défice — 6 milhões de unidades — significa que o programa, mesmo com execução plena, cobre apenas um terço da necessidade. Além disso, persistem problemas crónicos de localização periférica dos empreendimentos, falta de infraestrutura urbana e dificuldades de regularização fundiária.
A informalidade urbana continua a ser uma marca do habitat brasileiro. Milhões de famílias vivem em favelas, loteamentos irregulares e ocupações, muitas vezes em áreas de risco. A regularização fundiária, embora prevista na legislação, avança lentamente. O Brasil ilustra, assim, a complexidade de um país que combina um mercado formal robusto com vastas áreas onde o Estado e o mercado não chegam.
3. Galiza: pressão das rendas e resposta política
A Galiza enfrenta um problema semelhante ao português, mas com uma resposta política mais ativa.
Segundo dados do Parlamento da Galiza de 2026, o número de novos contratos de arrendamento caiu acentuadamente em cidades como Santiago de Compostela. Em A Corunha, em julho de 2026, foram celebrados apenas 349 novos contratos, contra 700 um ano antes — uma queda de metade. Ao mesmo tempo, os preços em A Corunha subiram 15% entre a primavera de 2025 e a primavera de 2026. Em toda a Galiza, as vendas de casas caíram 13%, mas os preços subiram cerca de 20%, a terceira maior subida do Estado.
A Corunha foi declarada “zona de mercado residencial tensionado”, o que significa que os grandes proprietários (com mais de 10 imóveis) estão sujeitos a limites de renda. A cidade tem 171 proprietários com mais de 10 imóveis, metade pessoas singulares, metade empresas ou instituições.
Perante este cenário, o Governo autonómico galego lançou várias medidas. O Pacto Galego pela Habitação II, assinado em fevereiro de 2026, fixou a meta de 10.000 casas públicas até 2030. Já estão em construção 4.000 casas públicas, para venda ou arrendamento a preço limitado. O Governo comprometeu-se ainda a reservar 30% das novas promoções a pessoas entre 36 e 45 anos com filhos, elevando o limite de rendimento para quatro vezes o IPREM (4,5 vezes para famílias numerosas).
No arrendamento, o executivo procura mobilizar habitação vazia para o mercado através de programas como o “Fogar Vivo”, com o objetivo de aumentar a oferta e moderar as rendas. A direção é correta, mas a escala está longe de responder à dimensão do problema.
4. Angola: há crédito, mas não chega para comprar
Angola é um caso distinto. O problema central não é o preço elevado em si, mas o desencontro entre o crédito disponível e o preço das casas.
O Aviso n.º 09 do Banco Nacional de Angola, de 2022, criou o mecanismo de crédito à habitação, que já injetou 457,63 mil milhões de kwanzas. No entanto, o número de famílias efetivamente beneficiadas é de apenas cerca de 2.000 — um número quase irrelevante face à necessidade.
A contradição está no fosso entre o valor aprovado e o preço de mercado. Operadores imobiliários relatam que muitos clientes obtêm aprovação de crédito entre 30 e 35 milhões de kwanzas, quando os imóveis na zona central de Luanda custam entre 90 e 120 milhões. Mesmo com crédito aprovado, o comprador não consegue fechar o negócio. A ineficiência dos processos bancários agrava o problema — os clientes são obrigados a entregar documentos “a conta-gotas” e alguns processos arrastam-se durante seis meses, levando muitos candidatos a desistir.
No arrendamento, os valores em Luanda são igualmente inacessíveis para a maioria. Dados da Wise sobre o custo de vida mostram que um T1 no centro de Luanda custa em média 554 dólares por mês, e um T3 chega aos 2.703 dólares. Fora do centro, um T3 ronda os 1.169 dólares. Tendo em conta o nível de rendimentos em Angola, estes valores colocam o mercado formal de arrendamento fora do alcance da maioria das famílias.
O problema habitacional angolano é, na sua essência, sistémico: o mecanismo de crédito existe, mas os montantes estão desalinhados com os preços; o sistema bancário funciona, mas é lento; a procura é enorme, mas a procura efetiva — com capacidade de pagamento — é muito limitada.
5. Moçambique: a informalidade como norma
A crise habitacional moçambicana resume-se em poucos números: 80% da população urbana vive em assentamentos informais; 65% da população é jovem; apenas 5% consegue aceder a crédito formal para habitação.
O regime de terra é um dos obstáculos centrais. Em Moçambique, a terra pertence ao Estado e não pode ser vendida nem hipotecada. As famílias detêm direitos de uso através do DUAT, mas esse direito não pode servir de garantia bancária. Registar a propriedade de uma casa pode exigir 60 dias e seis procedimentos. Isto significa que, mesmo quando uma família possui a casa, essa casa não se transforma em colateral de crédito — uma das razões fundamentais pelas quais o sistema de financiamento habitacional não funciona.
O custo do crédito fecha ainda mais a porta. As taxas de juro do crédito à habitação situam-se acima de 16,5%, e a maioria das famílias urbanas não cumpre os rácios de esforço exigidos pelos bancos. As rendas em Maputo variam entre 38.000 meticais (cerca de 955 dólares) e 185.000 meticais (cerca de 2.897 dólares), muito acima da capacidade da maioria dos agregados.
O Governo está consciente da gravidade. O projeto “Terra de Infraestruturas”, lançado em 2025, prevê o desenvolvimento de 49.000 lotes com serviços em todo o país, tendo os primeiros 1.200 sido entregues na província de Inhambane. O orçamento do Plano Económico e Social (PESOE) de 2025 inclui a infraestruturação de 1.700 lotes. Mas estas medidas centram-se na disponibilização de terra para construção, não na oferta direta de habitação. Da terra à casa vai uma longa distância.
O ministro da Habitação, Fernando Rafael, reconhece que o défice habitacional não se explica apenas pela escassez de casas, mas sobretudo pelo custo elevado da construção e pela falta de terra infraestruturada. Apela a “pensar fora da caixa”, explorando microfinanças, fundos de pensões, garantias soberanas e parcerias público-privadas. Mas estas discussões permanecem no plano conceptual.
6. Cabo Verde: a intervenção política mais ativa
No espaço CPLP+, Cabo Verde oferece o exemplo mais ativo de política habitacional.
A política do Governo cabo-verdiano assenta em dois instrumentos centrais: o subsídio de juros e a garantia pública de entrada.
O subsídio de juros é significativo. Em 2026, o Governo elevou o subsídio de juros do crédito à habitação de 12% para 55%. Isto significa que os mutuários com menos de 35 anos podem obter mais de metade de redução nos juros. Num empréstimo de 10.000 contos, uma prestação mensal de cerca de 60.000 escudos passa para cerca de 30.000 escudos.
A garantia de entrada é o segundo instrumento-chave. Normalmente, os bancos exigem 10% a 15% de entrada, e o Governo garante essa parcela para jovens sem capacidade de a pagar, permitindo financiamento a 100%. Isto elimina diretamente um dos principais obstáculos à entrada dos jovens no mercado habitacional.
No lado da oferta, Cabo Verde está a promover o programa de “habitação social”, com a meta de construir 1.200 casas em todo o país, 50% na ilha de Santiago. Em março de 2026, o Governo entregou habitações sociais em Maio e Longueira, adotando um modelo de “renda ajustável” — a família paga em função da sua capacidade económica, até a casa se tornar sua propriedade.
O Governo cabo-verdiano reconhece um défice superior a 50.000 casas de “qualidade” (para reabilitação) e mais de 14.000 de “quantidade” (para construção nova), classificando o problema como “uma ferida que exige soluções disruptivas”. Pelo menos na escolha dos instrumentos, a resposta de Cabo Verde é a mais ativa e concreta do espaço CPLP+.
7. Guiné-Bissau: ausência de política habitacional
Na Guiné-Bissau, a habitação não constitui uma prioridade política estruturada. Não existem dados sistemáticos sobre custos de arrendamento ou compra em proporção aos salários, nem sobre crédito à habitação.
O mercado formal de habitação é praticamente inexistente fora de pequenos círculos urbanos. A construção é predominantemente informal, com materiais tradicionais e sem licenciamento. O sistema bancário, de pequena dimensão, não oferece produtos de crédito habitacional acessíveis à maioria da população. A terra urbana é gerida de forma fragmentada, sem cadastro fiável.
Para a maioria das famílias guineenses, o acesso à habitação depende de redes familiares, ocupação informal de terrenos ou autoconstrução. Não existe um mecanismo público de apoio à habitação nem um quadro legal que proteja os ocupantes informais. A ausência de dados é, ela própria, um sintoma da ausência de política.
8. Guiné Equatorial
A Guiné Equatorial não vive uma falha de mercado nem uma ausência de mercado, mas uma falha do Estado enquanto promotor. O rendimento médio (~491 USD/mês) não suporta a renda de um T3 em Malabo (~430 €/mês). O Governo lançou grandes programas de habitação social, mas a execução é desastrosa: de 5.382 fogos pagos para reabilitação, apenas 12 ficaram prontos em dois anos. Projetos foram abandonados, casas degradaram-se antes de serem ocupadas e mais de 500 famílias foram expulsas sem regresso garantido. Sem responsabilização de empreiteiros, transparência ou participação dos residentes, a oferta pública falha tanto quanto a ausência de mercado — e as famílias continuam excluídas de habitação condigna.
9. São Tomé e Príncipe: dependência e fragilidade
Em São Tomé e Príncipe, a informação disponível é limitada. O setor bancário é de pequena dimensão e dominado por instituições ligadas ao Estado, e o crédito à habitação é residual.
A construção é predominantemente informal e tradicional. O mercado de arrendamento formal é reduzido e concentrado na capital. A economia depende fortemente da ajuda externa e das receitas do turismo, o que torna as famílias particularmente vulneráveis a choques externos.
Não existe um mecanismo nacional específico de apoio à habitação nem um programa estruturado de resolução de défices. A questão habitacional não figura de forma destacada na agenda política, apesar da pressão demográfica e da migração interna para São Tomé..
10. Timor-Leste: construção institucional em curso
Timor-Leste encontra-se numa fase de construção institucional.
Em setembro de 2025, o Governo lançou o “Roteiro Nacional para o Desenvolvimento do Mercado Habitacional”, criando uma comissão diretiva composta por vários ministérios. O objetivo é estabelecer um quadro coordenado e sustentável para o desenvolvimento do mercado habitacional, envolvendo instituições públicas, setor privado e parceiros de desenvolvimento.
No plano operacional, Timor-Leste já dispõe de um sistema de pontuação para atribuição de habitação. Segundo a legislação publicada em 2026, os candidatos recebem pontos com base no rendimento mensal, condições habitacionais atuais, composição do agregado, situação de vulnerabilidade e participação comunitária. Famílias sem rendimento recebem 30 pontos; famílias com rendimento superior a 300 dólares recebem pontuação inferior. As tipologias incluem T1 (mínimo 36 metros quadrados), T2 (mínimo 48) e T3 (mínimo 60), todas com infraestruturas básicas.
No entanto, as restrições estruturais da economia timorense — elevada dependência das receitas do petróleo, baixa profundidade financeira fora do setor petrolífero e uma população maioritariamente dedicada à agricultura de subsistência — significam que o desenvolvimento sistemático do mercado habitacional enfrenta desafios de fundo.
11. Análise estrutural: duas crises, o mesmo resultado
Do conjunto dos dez casos analisados, emerge uma tipologia clara:
Observando em conjunto os dez casos, identificam-se dois tipos de crise, que convergem no mesmo resultado: as famílias não conseguem aceder a habitação condigna e acessível.
Tipo um: crise de mercado (Portugal, Galiza, Brasil). Os preços e as rendas estão muito acima do que os rendimentos suportam, o crédito é acessível mas está a apertar, e a oferta reage lentamente aos sinais de preço. O desafio central é “tornar o mercado novamente acessível” — o que exige atuar simultaneamente na procura (regras de crédito), na oferta (aumento de construção) e nos rendimentos (crescimento salarial).
Tipo dois: crise estrutural (Angola, Moçambique, Guiné-Bissau, Guiné Equatorial, São Tomé e Príncipe, Timor-Leste). Há desencontro entre crédito e preços, a terra não serve de garantia, o sistema financeiro formal não cobre a maioria da população e a informalidade é a forma dominante de urbanização. O desafio central é “construir a base do financiamento habitacional e do regime de terra” — o que exige uma construção institucional muito mais profunda do que a simples regra de crédito.
Cabo Verde situa-se numa posição intermédia: tem elementos de crise de mercado (preços a subir, jovens sem acesso) e resíduos de crise estrutural (défice de oferta, problemas de qualidade), mas os seus instrumentos — subsídio de juros e garantia de entrada — mostram uma compreensão clara do problema e vontade de intervir diretamente.
Timor-Leste está no outro extremo: o mercado ainda não se desenvolveu plenamente, a construção institucional está a começar e o quadro político ainda se está a formar.
Um dado transversal: qualquer que seja o tipo de crise, quem paga é sempre a família. Em Lisboa, um agregado com salário médio gasta 80% do rendimento em renda; em Luanda, um T3 custa mais de 2.700 dólares por mês; em Maputo, 80% da população urbana vive em assentamentos sem serviços básicos; em São Paulo, a renda compromete mais de 30% do orçamento familiar. A língua liga estes países; a maturidade dos sistemas habitacionais e a disponibilidade de instrumentos de política separam-nos em mundos diferentes.
Conclusão
A crise da habitação no espaço CPLP+ não é um problema único, mas a coexistência de duas situações estruturais distintas. Portugal, a Galiza e o Brasil vivem uma falha de mercado: o aperto do crédito coexiste com a aceleração dos preços, o controlo das rendas coexiste com a contração da oferta, e a classe média é progressivamente empurrada para fora do mercado. Angola e Moçambique enfrentam uma ausência de sistema: desencontro entre crédito e preços, terra que não serve de garantia, processos bancários lentos, informalidade como modo por defeito de urbanização. Cabo Verde oferece a resposta política mais ativa — subsídio de juros e garantia de entrada — mas o défice do lado da oferta continua enorme. Timor-Leste está a dar os primeiros passos na construção institucional, e Guiné-Bissau e São Tomé e Príncipe permanecem sem política habitacional estruturada.
O problema central repete-se sob formas diferentes em todo o espaço CPLP+: quando o mercado existe mas falha, as famílias são expulsas pelo preço; quando o mercado não existe, as famílias são excluídas pela ausência de instituições. Em qualquer dos casos, o resultado é o mesmo — as famílias não conseguem aceder a habitação condigna e acessível. Resolver este problema exige ir além do ajustamento das regras de crédito e tocar em fatores estruturais mais profundos: regime de terra, custo de construção, crescimento dos rendimentos e oferta pública de habitação. Neste ponto, a experiência de Cabo Verde — apesar da sua escala limitada — oferece talvez uma lição mais direta do que o aperto regulatório português ou os projetos de terra moçambicanos: quando o mercado não se corrige sozinho, a política pública tem de intervir diretamente para baixar a barreira de entrada das famílias.
Saber mais:
Portugal
RICS/Ci Portuguese Housing Market Survey – January 2026
Royal Institution of Chartered Surveyors / Confidencial Imobiliário
https://www.rics.org/content/dam/ricsglobal/documents/market-surveys/rics-ci-portuguese-housing-market-survey/Portuguese-housing-market-survey_January-2026.pdf
Inquérito mensal ao mercado habitacional português, com indicadores sobre procura, preços e arrendamento.
Instituto Nacional de Estatística (INE) — Estatísticas de Preços da Habitação ao nível local
Link: https://www.ine.pt (pesquisar “Estatísticas de Preços da Habitação ao nível local”)
Dados disponíveis: Preço mediano por m², número de transações, desagregação por municípios com mais de 100 mil habitantes. No 1.º trimestre de 2026, o preço mediano foi de 2.337 €/m², com uma variação homóloga de 19,8% .
Dados disponíveis: Renda mediana por m² de novos contratos de arrendamento. No 2.º trimestre de 2026, a renda mediana nacional foi de 10,17 €/m², com um crescimento homólogo de 10,2%; em Lisboa, 17,79 €/m² .
INE — Estatísticas do Rendimento ao nível local
Dados disponíveis: Rendimento bruto declarado por sujeito passivo. Em 2024, o valor mediano foi de 12.316 €.
IHRU — Relatório Anual da Habitação e de Monitorização do Programa Nacional de Habitação (2024)
Link: https://www.portaldahabitacao.pt
Conteúdo: Primeiro exercício de monitorização do PNH, com avaliação de 27 medidas e 86 metas, incluindo dados sobre execução financeira, dinâmicas imobiliárias e acesso à habitação .
IHRU — Estudo “Territórios com Falta ou Desadequação da Oferta Habitacional em Portugal” (2025)
Conteúdo: Identificação dos territórios com maior carência habitacional, com base em três dimensões: preços de mercado, rendimentos das famílias e condições do parque habitacional .
Brasil
Ministério das Cidades — Programa Minha Casa Minha Vida
Link: https://www.gov.br/cidades
Dados disponíveis: Entre 2023 e 2025, foram contratadas 2,11 milhões de unidades habitacionais, com investimento de R$ 317,78 mil milhões. A meta original de 2 milhões foi superada com mais de um ano de antecedência .
Ministério do Planejamento — PPA 2024-2027, Programa Moradia Digna
Link: https://www.gov.br/planejamento
Dados disponíveis: No âmbito do Novo PAC, a meta de 2024 (480.000 unidades) foi superada com 752.655 unidades contratadas. A distribuição regional das contratações revela concentração no Sudeste (2.313.841 UH) e Nordeste (1.634.642 UH), com o Sul a representar apenas 712.812 UH.
Ministério das Cidades / Fundação João Pinheiro — Défice Habitacional
Dados disponíveis: O défice habitacional caiu de 10,2% para 7,6% entre 2009 e 2023, segundo pesquisa da Fundação João Pinheiro .
Guiné-Bissau
“Housing Initiatives and Homelessness in Guinea-Bissau”
The Borgen Project, 29 de janeiro de 2026
https://borgenproject.org/homelessness-in-guinea-bissau/
Artigo que documenta a insegurança habitacional na Guiné-Bissau: 74% da população em assentamentos informais, apoio da UN-Habitat e o Plano Bissau 2030.
Timor-Leste
“Mais de 20 das 46 casas tradicionais abrangidas pelo programa governamental ‘Habitação Digna’ já estão reconstruídas”
Governo de Timor-Leste, 15 de setembro de 2026
https://timor-leste.gov.tl/?p=51673
Comunicado oficial sobre o programa “Habitação Digna” e a reconstrução de casas tradicionais em Covalima.
Regulamento do Programa de Habitação Comunitária
Jornal da República de Timor-Leste, Série I, N.º 27/2026
https://www.mj.gov.tl/jornal/public/docs/2026/serie_1/SERIE_I_NO_27.pdf
Diploma legal que regulamenta o Programa de Habitação Comunitária (regimes comercial, subsidiado, comunitário e social).
Galiza
Boletim Oficial do Parlamento da Galiza – 21 de maio de 2026
Parlamento de Galiza
https://www.parlamentodegalicia.gal/sitios/web/BibliotecaBoletinsOficiais/B120382_2.pdf
Documento parlamentar com dados sobre o Pacto Galego pela Habitação II: 4.000 vivendas públicas em marcha, meta de 10.000 até 2030, reserva de 30% para pessoas de 36-45 anos com filhos.
Instituto Galego de Estatística (IGE) / Observatorio da Vivenda de Galicia
Link: https://www.observatoriodavivenda.gal
Documento: “Situación da Vivenda Baleira en Galicia” (2023) — análise das habitações vazias com base no Censo de Vivendas 2021 do INE, incluindo dados sobre evolução do parque habitacional e metodologia de classificação.
Guiné Equatorial
“De las 5.382 viviendas sociales a rehabilitar por China Dalian en Malabo y Bata solo se han reformado 12”
Lavicepress, 25 de fevereiro de 2026
https://www.lavicepress.org/post/de-las-5-382-viviendas-sociales-a-rehabilitar-por-china-dalian-en-malabo-y-bata-solo-se-han-reformad
Documenta o incumprimento do contrato de reabilitação de 5.382 habitações sociais: apenas 12 concluídas em dois anos.
“El Gobierno exige balance en el precio de las infraestructuras sociales”
Lavicepress, 29 de outubro de 2025
https://www.lavicepress.org/post/el-gobierno-exige-balance-en-el-precio-de-las-infraestructuras-sociales
Notícia sobre a exigência do Governo de preços de habitação ajustados ao poder de compra dos cidadãos, no âmbito do plano Horizonte 2035.
Fontes transversais (CPLP+ / comparação internacional)
Banco Mundial – Dados sobre habitação e desenvolvimento urbano
World Bank
https://data.worldbank.org/topic/urban-development
Indicadores comparáveis sobre urbanização, acesso a infraestruturas e condições habitacionais
UN-Habitat – Programa para a Guiné-Bissau
UN-Habitat
https://unhabitat.org/guinea-bissau
Página oficial da agência da ONU com projetos de governação urbana e habitação na Guiné-Bissau.