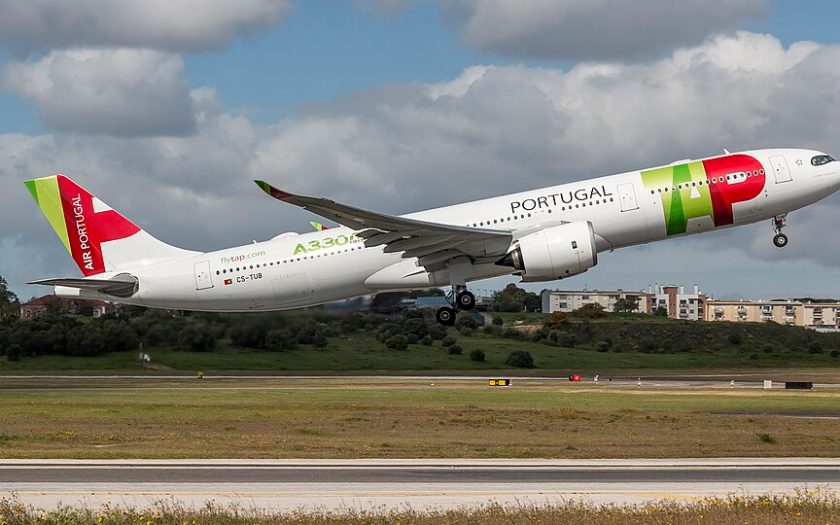
Desde a crise financeira de 2011 até à escolha da Lufthansa, em outubro de 2026, a companhia aérea portuguesa atravessou sucessivas tentativas de privatização, mudanças de acionistas, um resgate público de 3,2 mil milhões de euros e disputas sobre o seu futuro estratégico. A história da TAP é também a história de quinze anos de decisões políticas, negócios internacionais e uma pergunta que continua sem resposta definitiva: quanto custou ao Estado manter a companhia e o que receberá, efetivamente, pela sua venda?
Uma análise de

A 14 de outubro de 2026, o Governo português anunciou a escolha da Lufthansa para adquirir uma participação de até 49,9% no capital da TAP. A operação, apresentada pelo primeiro-ministro Luís Montenegro, prevê um valor global de 1.201 milhões de euros e poderá constituir o primeiro passo para a privatização integral da companhia aérea.
O anúncio representa mais um capítulo de uma história que começou muito antes. Em 2012, o Estado tentou vender a TAP a um empresário ligado à aviação latino-americana, mas o negócio fracassou. Em 2015, vendeu o controlo da companhia a investidores privados. No ano seguinte, recuperou uma participação de 50%. Em 2020, perante a pandemia e a deterioração das contas, voltou a assumir o controlo maioritário. Posteriormente, recuperou a totalidade do capital e financiou uma profunda reestruturação.
Agora, depois de milhares de milhões de euros de apoio público, a companhia prepara-se para integrar um dos maiores grupos de aviação da Europa.
Mas a operação não está ainda concluída. A resolução publicada no Diário da República em 16 de outubro seleciona a Deutsche Lufthansa para adquirir diretamente até 44,9% da TAP, podendo essa participação aumentar em função da parcela de 5% reservada aos trabalhadores. A concretização da venda continua dependente das etapas contratuais e das autorizações aplicáveis.
2011–2012: a privatização entra na agenda da crise financeira
Quando Portugal pediu assistência financeira internacional, em 2011, a TAP passou a integrar o programa de privatizações associado ao resgate negociado com a Comissão Europeia, o Banco Central Europeu e o Fundo Monetário Internacional.
O país atravessava uma crise de financiamento do Estado e o Governo procurava reduzir a presença pública em diversas empresas. O setor dos transportes foi um dos principais alvos dessa estratégia.
A TAP, apesar da importância das suas ligações aéreas, enfrentava dificuldades financeiras e necessitava de investimento. A sua dimensão relativamente reduzida, num setor dominado por grandes grupos internacionais, aumentava a pressão para encontrar um parceiro com capacidade financeira.
Em 2012, o Governo de Pedro Passos Coelho lançou um processo de privatização que acabou por ter como único candidato o empresário Germán Efromovich, ligado ao grupo Synergy e à companhia aérea Avianca.
A proposta, contudo, não recebeu a aprovação final do Governo. Em dezembro, o executivo anunciou que a operação não avançaria devido à insuficiência das garantias financeiras apresentadas.
O fracasso deixou por resolver duas questões: a necessidade de financiamento da TAP e a discussão sobre a conveniência de o Estado continuar a controlar uma companhia aérea que operava num mercado internacional altamente competitivo.
A privatização foi adiada, mas não abandonada.
2015: a TAP passa para mãos privadas
Três anos depois da tentativa falhada, a TAP voltou a ser colocada à venda.
O Governo de Passos Coelho relançou o processo em 2014. Desta vez, a proposta vencedora foi apresentada pela Atlantic Gateway, consórcio constituído por David Neeleman e Humberto Pedrosa.
Em 11 de junho de 2015, o Conselho de Ministros aprovou a alienação de 61% do capital da TAP ao consórcio. O Estado conservaria 34%, enquanto 5% seriam destinados aos trabalhadores.
O Governo anunciou que a operação teria um valor económico situado entre 354 e 488 milhões de euros, dependendo da evolução da companhia e dos mecanismos previstos no contrato.
Este intervalo, contudo, não correspondia exclusivamente ao dinheiro recebido pelo Tesouro. Incluía diferentes componentes, nomeadamente a capitalização da companhia, o preço das ações e mecanismos associados a opções de compra e venda.
A distinção é decisiva para compreender as contas da privatização: o valor global anunciado para uma operação não é necessariamente igual à receita efetiva do Estado.
Na altura, o Governo sustentou que a privatização permitiria reforçar a posição financeira da TAP, modernizar a frota e desenvolver a rede de destinos.
Os novos investidores apresentaram um projeto de expansão, com particular atenção às ligações transatlânticas e ao Brasil.
Para os defensores da venda, a privatização oferecia uma possibilidade de crescimento sem depender exclusivamente do financiamento público. Para os seus críticos, o negócio colocava uma empresa considerada estratégica sob controlo privado, com potenciais consequências para as ligações internacionais portuguesas e para a capacidade de decisão do Estado.
A operação ficaria concluída num contexto politicamente delicado: o Governo estava em final de mandato e as eleições legislativas de outubro de 2015 conduziriam a uma nova solução governativa.
Quem são David Neeleman e Humberto Pedrosa?
Os dois empresários que protagonizaram a privatização de 2015 têm perfis muito distintos.
David Neeleman é um empresário norte-americano nascido no Brasil, com mais de três décadas de experiência na aviação comercial. Fundou ou cofundou várias companhias aéreas, entre as quais a Morris Air (posteriormente vendida à Southwest), a canadiana WestJet, a norte-americana JetBlue e a brasileira Azul . É considerado um dos empreendedores mais experientes do setor, tendo sido responsável pelo desenvolvimento do sistema de bilhética eletrónica (e-ticket). Em 2015, chegou à TAP através da Atlantic Gateway, consórcio que liderou juntamente com Pedrosa. A sua saída da companhia, em 2020, esteve no centro de várias controvérsias, incluindo o pagamento de 55 milhões de euros associados à sua saída.
Humberto Pedrosa é um empresário português, proprietário do Grupo Barraqueiro, um dos maiores operadores de transportes rodoviários de passageiros em Portugal. Ao contrário de Neeleman, não tinha experiência prévia no setor da aviação antes de entrar na TAP. A sua participação na Atlantic Gateway foi a sua primeira incursão no negócio das companhias aéreas. Em 2025, foi constituído arguido no âmbito da investigação à privatização de 2015, juntamente com o filho, David Pedrosa . Tem mantido publicamente que sempre agiu “dentro da legalidade, correção e transparência” .
2016–2017: António Costa recupera metade da companhia
A chegada de António Costa ao Governo alterou rapidamente o enquadramento da privatização.
O executivo socialista, apoiado parlamentarmente por partidos à sua esquerda, defendia a recuperação de uma posição determinante do Estado na TAP.
Em vez de anular integralmente o negócio de 2015, o Governo optou por negociar uma reconfiguração acionista com os investidores privados.
O acordo foi alcançado em 2016 e concretizado em 2017. O Estado passou a deter 50% do capital, enquanto a Atlantic Gateway ficou com 45% e os restantes 5% foram reservados aos trabalhadores.
Na prática, a TAP passou a funcionar com uma estrutura de propriedade mista, combinando participação pública e privada.
A solução pretendia assegurar simultaneamente duas condições: manter a presença de investidores privados com experiência empresarial e preservar a influência pública sobre decisões consideradas fundamentais para os interesses nacionais.
Contudo, uma participação de 50% não eliminava os potenciais conflitos entre acionistas.
Questões como o investimento, o endividamento, a estratégia comercial e a distribuição de poderes na administração continuaram a depender de acordos entre o Estado e os parceiros privados.
A TAP entrava, assim, numa nova fase, marcada por uma estrutura acionista que procurava conciliar objetivos públicos e empresariais.
O equilíbrio seria profundamente alterado quatro anos depois.
2020: a pandemia e o regresso do controlo público
A crise provocada pela COVID-19 representou uma transformação radical para a aviação comercial mundial.
O encerramento de fronteiras, as restrições à circulação e a quebra abrupta da procura deixaram companhias aéreas de diferentes dimensões perante graves dificuldades financeiras.
A TAP não foi exceção.
Com grande parte da frota parada e uma redução drástica das receitas, a companhia enfrentou uma situação que colocou em causa a continuidade das operações.
O Governo de António Costa decidiu intervir.
Em junho de 2020, a Comissão Europeia autorizou um auxílio de emergência de 1.200 milhões de euros. Pouco depois, o Estado avançou para a aquisição de uma participação adicional na companhia.
O Decreto-Lei n.º 39-B/2020 autorizou a compra, por 55 milhões de euros, de participações sociais representativas de 22,5% do capital da TAP, juntamente com direitos económicos e prestações acessórias detidos pela Atlantic Gateway.
A operação elevou a participação direta e indireta do Estado para 72,5%.
David Neeleman deixou a estrutura acionista, enquanto Humberto Pedrosa manteve temporariamente uma participação minoritária.
A intervenção não constituiu apenas uma resposta à saída de um investidor. O Governo considerou necessário garantir o financiamento e a continuidade operacional da companhia num contexto em que a sua sobrevivência estava ameaçada.
Para os defensores da intervenção, a TAP desempenhava uma função que ultrapassava a rentabilidade imediata, sobretudo pelas ligações ao Brasil, a África e às regiões autónomas.
Para os críticos, o resgate colocava os contribuintes perante encargos muito elevados, sem garantia de recuperação futura.
A partir desse momento, o problema da TAP passou a ocupar um lugar central no debate sobre as finanças públicas portuguesas.
2021–2022: um resgate de 3,2 mil milhões de euros
A emergência sanitária foi seguida de uma reestruturação financeira e operacional de grande dimensão.
Em 21 de dezembro de 2021, a Comissão Europeia aprovou o plano de reestruturação da TAP, permitindo auxílios estatais até 3,2 mil milhões de euros.
Tratava-se de um dos maiores programas de apoio público a uma empresa portuguesa.
A intervenção destinava-se a assegurar a viabilidade da companhia, mas implicava condições e compromissos significativos.
A TAP teve de ajustar a sua estrutura de custos e de operação. A reestruturação envolveu redução de efetivos, alterações das condições de trabalho, reorganização da frota e revisão de atividades empresariais, num processo que gerou tensões laborais e políticas.
O objetivo declarado era permitir que a companhia recuperasse a sustentabilidade financeira e pudesse, mais tarde, continuar a operar sem novos apoios públicos extraordinários.
A reestruturação envolveu ainda a recuperação integral do controlo acionista pelo Estado.
É importante distinguir, contudo, os valores envolvidos.
Os 3,2 mil milhões de euros correspondem ao montante de auxílio autorizado no âmbito do processo de reestruturação, e não devem ser automaticamente tratados como um prejuízo líquido e definitivo para o Estado.
Parte dos recursos correspondeu a injeções de capital e outros instrumentos de apoio, cuja recuperação depende do valor futuro da empresa, das receitas de alienação e dos encargos associados.
Da mesma forma, a existência de posteriores lucros contabilísticos não significa que o dinheiro público investido tenha sido recuperado.
Para determinar o custo efetivo da intervenção é necessário considerar, separadamente, o dinheiro transferido, os instrumentos financeiros utilizados, eventuais receitas, os ativos ainda detidos e os compromissos assumidos.
Esta distinção tornou-se particularmente importante quando o Estado voltou a colocar a privatização na agenda.
2023: a polémica das indemnizações e a comissão parlamentar de inquérito
A reestruturação financeira da TAP coincidiu com um período de intensa controvérsia política.
No final de 2022, tornou-se público que Alexandra Reis, antiga administradora executiva da companhia, tinha recebido uma compensação global de 500 mil euros pela sua saída.
O caso adquiriu particular relevância porque a TAP tinha recebido apoios públicos extraordinários e implementado medidas de redução de custos que afetaram milhares de trabalhadores.
A Inspeção-Geral de Finanças analisou o processo e concluiu, em março de 2023, que o acordo de cessação de funções era parcialmente nulo. Segundo a inspeção, a saída da administradora não conferia direito à compensação nos termos em que tinha sido atribuída, apontando para a necessidade de restituição de cerca de 450 mil euros, sujeitos aos ajustamentos legalmente devidos.
O episódio provocou demissões e abriu caminho a uma comissão parlamentar de inquérito sobre a tutela política da gestão da TAP.
As audições parlamentares procuraram esclarecer as relações entre os administradores da companhia, os ministérios das Finanças e das Infraestruturas e os responsáveis políticos que acompanharam o processo.
O relatório parlamentar, aprovado em 2023, concluiu que não havia evidências de conhecimento prévio do acordo por parte do Ministério das Finanças. Reconheceu, porém, que o Ministério das Infraestruturas tinha conhecimento do processo de saída da administradora.
As conclusões políticas e a distribuição de responsabilidades foram objeto de divergências entre partidos.
A investigação tornou visível outro problema, para além da questão indemnizatória: a dificuldade em estabelecer fronteiras claras entre autonomia empresarial, supervisão acionista e intervenção governamental.
Numa empresa financiada pelo Estado, mas submetida às exigências comerciais de um mercado internacional, quem responde pelas decisões de gestão? E até onde deve ir a intervenção dos responsáveis políticos?
2023–2025: a privatização regressa à agenda
Em setembro de 2023, o próprio Governo de António Costa, responsável pela recuperação do controlo público da TAP, anunciou uma nova tentativa de privatização.
O executivo aprovou o início de um processo destinado à venda de pelo menos 51% do capital, reservando até 5% para os trabalhadores.
A decisão assinalava uma mudança relativamente aos anos anteriores.
O Governo defendia agora que a integração num grande grupo internacional poderia fortalecer a companhia, assegurar financiamento e contribuir para o crescimento da sua atividade.
O processo não chegou a concretizar-se durante esse ciclo governativo.
A crise política de novembro de 2023, que conduziu à demissão de António Costa e à realização de eleições legislativas antecipadas em março de 2024, alterou novamente o calendário.
A iniciativa acabou por ficar sem concretização, passando o futuro da TAP para o Governo seguinte.
Com Luís Montenegro à frente do executivo, a privatização regressou às prioridades governativas.
Em 2025 foi lançado um novo processo, desta vez orientado para uma venda inicial de até 49,9% da companhia, mantendo o Estado uma posição maioritária numa primeira fase.
A solução procurava combinar a entrada de um parceiro industrial internacional com uma transição faseada da estrutura acionista.
A escolha do comprador tornava-se particularmente relevante, uma vez que os principais interessados eram grupos que já controlavam várias companhias aéreas europeias.
A TAP deixava de procurar apenas um investidor financeiro. O objetivo declarado era encontrar um grupo com capacidade para integrar a transportadora numa rede comercial mais vasta.
2026: Lufthansa e Air France-KLM disputam a TAP
A disputa pela TAP envolveu três grandes grupos europeus: Lufthansa, Air France-KLM e International Airlines Group (IAG), proprietário da Iberia e da British Airways.
A IAG acabou por não apresentar proposta não vinculativa em abril de 2026, deixando a Lufthansa e a Air France-KLM como concorrentes efetivas.
Em julho, os dois grupos entregaram propostas vinculativas. O Governo iniciou posteriormente negociações para melhorar as condições financeiras e estratégicas apresentadas.
No final de setembro, chegaram as ofertas finais.
A decisão foi anunciada em 14 de outubro: o Governo selecionou a Lufthansa. Segundo o comunicado oficial, a proposta alemã apresentava um valor financeiro até 16% superior ao da Air France-KLM.
Para o executivo, o grupo alemão oferecia também garantias de desenvolvimento da atividade da TAP, preservação da sua identidade comercial e reforço do papel dos aeroportos portugueses.
O valor global anunciado para a primeira fase foi de 1.201 milhões de euros, considerando uma alienação de até 49,9% do capital, incluindo a parcela destinada aos trabalhadores.
A escolha ficou formalizada pela Resolução do Conselho de Ministros n.º 201/2026, publicada em 16 de outubro.
Uma operação que pode ultrapassar 2,5 mil milhões de euros
O negócio apresentado pelo Governo contempla duas fases distintas.
Na primeira, a Lufthansa é selecionada para adquirir até 44,9% do capital da TAP, ficando 5% reservados aos trabalhadores. Se essa parcela não for integralmente subscrita, poderá ser adquirida pelo investidor alemão, nos termos do processo.
Na segunda, ainda eventual e sujeita a procedimento autónomo, o grupo alemão pretende adquirir a participação remanescente do Estado.
A proposta contempla, para essa segunda etapa, um valor adicional de 1.351 milhões de euros.
Segundo o Governo, se as duas fases forem concretizadas nas condições anunciadas, a valorização direta total da operação poderá atingir 2.552 milhões de euros.
Essa valorização não corresponde integralmente a dinheiro recebido em numerário.
De acordo com os termos divulgados, a eventual segunda fase inclui 863 milhões de euros em dinheiro e uma permuta de ações avaliada em 488 milhões de euros, equivalente a uma participação de 5% no grupo resultante da operação.
Portugal poderia, assim, deixar de ser acionista direto da TAP e passar a deter uma participação minoritária na estrutura empresarial que a integrasse.
O Governo apresenta esta solução como uma oportunidade de recuperar o investimento público realizado na companhia.
Contudo, uma conclusão definitiva sobre essa recuperação exige conhecer os valores efetivamente recebidos, a evolução da participação acionista, os custos financeiros associados às intervenções anteriores e as obrigações que permaneçam sob responsabilidade do Estado.
A segunda fase não está aprovada nem concluída. As negociações, de acordo com informações divulgadas a 15 de outubro, poderão prolongar-se até 2028.
Os números da operação anunciada em outubro de 2026
| Indicador | Valor |
|---|---|
| Valor global anunciado para a primeira fase (até 49,9% do capital) | 1.201 M€ |
| Valor adicional previsto para a eventual segunda fase | 1.351 M€ |
| Valorização direta global anunciada caso ambas as fases se concretizem | 2.552 M€ |
| Participação prevista para o Estado no grupo conjunto após eventual privatização integral | 5% |
Fonte: Ministério das Infraestruturas e Habitação, comunicado de 14 de outubro de 2026. Valores anunciados, não receitas integralmente realizadas.
Afinal, quanto vale a TAP?
A avaliação da companhia mudou significativamente ao longo do processo.
Em 2023, segundo os dados tornados públicos pelo Governo em outubro de 2026, as avaliações independentes situavam o valor da TAP num intervalo entre 700 e 1.700 milhões de euros.
Três anos depois, a proposta global da Lufthansa apresentada para uma eventual aquisição total aponta para 2.552 milhões de euros.
A evolução reflete um contexto diferente do existente durante a pandemia.
Em 2025, a TAP registou receitas operacionais de 4.313 milhões de euros e um resultado líquido positivo de 4,1 milhões de euros.
O lucro foi reduzido face à dimensão do volume de negócios, mas representou o quarto exercício consecutivo com resultado positivo.
A companhia transportou 16,7 milhões de passageiros durante o ano, um aumento de 3,4% relativamente a 2024.
O EBITDA recorrente atingiu 742,9 milhões de euros, indicador frequentemente utilizado para analisar o desempenho operacional das empresas, embora não equivalha a lucro líquido nem a dinheiro disponível em caixa.
Os resultados sugerem uma recuperação substancial face à crise de 2020.
Mas também revelam a diferença entre uma companhia com elevado volume de atividade e uma empresa capaz de produzir lucros líquidos consistentes, suficientes para remunerar os seus acionistas e financiar investimentos futuros.
A valorização apresentada pela Lufthansa incorpora não apenas a situação financeira atual da TAP, mas também expectativas de crescimento e benefícios da integração num grande grupo internacional.
O interesse estratégico: Brasil, África e ligações atlânticas
Uma das principais razões do interesse dos grupos internacionais pela TAP reside na sua rede de destinos.
A companhia possui uma posição relevante nas ligações entre a Europa e o Brasil, mercado no qual desenvolveu uma presença histórica particularmente importante.
As rotas para países africanos de língua portuguesa constituem outra componente da sua identidade comercial, juntamente com a conectividade transatlântica e a ligação entre o continente português e as regiões autónomas.
Para um grande grupo europeu, esta rede representa oportunidades de articulação com outros destinos e centros aeroportuários.
A Lufthansa integra atualmente companhias como a Lufthansa Airlines, SWISS, Austrian Airlines, Brussels Airlines e ITA Airways.
A entrada da TAP poderá permitir reforçar a presença do grupo nas ligações entre a Europa e a América do Sul e diversificar a sua rede comercial.
Mas a integração também levanta questões sobre o futuro da autonomia operacional da transportadora portuguesa.
A distribuição de rotas, a localização de serviços técnicos e a organização dos centros de ligação de passageiros são decisões que podem influenciar não apenas o desempenho empresarial, mas também a economia dos territórios servidos.
A existência de compromissos contratuais e a sua aplicação prática serão, por isso, determinantes.
Lisboa, Porto e emprego: os compromissos da Lufthansa
A proposta escolhida pelo Governo prevê a manutenção da marca TAP, da sede em Portugal e do centro de operações de ligação de passageiros em Lisboa.
Inclui igualmente compromissos relacionados com a conectividade das regiões autónomas e o desenvolvimento das operações no aeroporto do Porto.
O Governo divulgou ainda previsões de crescimento da frota para 117 aeronaves até 2035 e 130 posteriormente, assim como investimentos em manutenção e engenharia aeronáutica.
Entre os projetos anunciados figura um investimento de aproximadamente 300 milhões de euros numa unidade de manutenção em Santa Maria da Feira, com a criação prevista de cerca de 700 postos de trabalho.
Estes compromissos, porém, deverão ser acompanhados ao longo dos próximos anos, distinguindo os investimentos formalmente contratualizados das intenções empresariais ou projeções condicionadas pela evolução do mercado.
Também a proteção do emprego e dos acordos laborais constitui uma dimensão fundamental do processo.
A evolução da TAP mostra que uma decisão sobre propriedade pode ter efeitos duradouros na organização do trabalho, nas carreiras profissionais e na presença territorial das atividades de uma companhia aérea.
A fatura pública: o que sabemos e o que falta apurar
A dimensão do investimento público realizado na TAP é um dos pontos centrais para avaliar a sucessão de decisões tomadas desde 2010.
Há vários valores que devem ser considerados, mas que não podem ser simplesmente somados ou subtraídos sem examinar a sua natureza contabilística.
| Ano | Operação | Valor divulgado |
|---|---|---|
| 2015 | Privatização à Atlantic Gateway, incluindo capitalização e mecanismos contratuais | 354–488 M€ |
| 2020 | Aquisição de participação adicional pelo Estado | 55 M€ |
| 2020 | Auxílio público de emergência autorizado | 1.200 M€ |
| 2021 | Montante global de apoio autorizado no plano de reestruturação, incluindo apoios anteriores | 3.200 M€ |
| 2026 | Valor anunciado da primeira fase de privatização | 1.201 M€ |
| 2026 | Valor da eventual segunda fase | 1.351 M€ |
Fontes: comunicados oficiais dos Governos de 2015, 2021 e 2026, Decreto-Lei n.º 39-B/2020 e informação da Comissão Europeia. A tabela reúne grandezas de natureza diferente. Os 1.200 milhões de 2020 estão abrangidos pelo enquadramento global de 3.200 milhões autorizado para a reestruturação, não devendo ser adicionados a esse total como se fossem um apoio independente.
Os números permitem perceber a escala financeira do percurso da TAP, mas não bastam para determinar o seu custo líquido para os contribuintes.
Seria necessário construir uma contabilidade que abrangesse todo o período, identificando as intervenções de capital, os empréstimos, as garantias públicas, as receitas de privatização, os encargos financeiros, as participações recuperadas e eventuais responsabilidades remanescentes.
Essa análise também teria de separar os efeitos diretamente associados à pandemia daqueles que resultaram de decisões anteriores de gestão ou de política empresarial.
Uma coisa é saber quanto dinheiro foi disponibilizado pelo Estado. Outra, diferente, é calcular quanto desse dinheiro representa uma perda definitiva para as contas públicas.
A privatização de 2026 reabre precisamente essa discussão, agora à luz de uma avaliação empresarial substancialmente superior à que existia quando a TAP enfrentava a sua crise mais profunda.
A privatização de 2015: quem colocou o dinheiro, de onde veio e quem recebeu?
A análise da privatização de 2015 revela uma diferença muito significativa entre os valores que David Neeleman e Humberto Pedrosa investiram diretamente e aquilo que receberam quando saíram da companhia.
Segundo os depoimentos parlamentares de 2023 e a auditoria da Inspeção-Geral de Finanças divulgada em 2024, é necessário distinguir o dinheiro próprio dos empresários dos financiamentos mobilizados através da Airbus.
Quanto investiram e quanto receberam?
| Empresário | Investimento inicial na compra (2015) | Valor recebido na saída |
|---|---|---|
| David Neeleman | 5 milhões € | 55 milhões € associados à saída, dos quais 44,4 milhões € para Neeleman e 10,6 milhões € para a Azul, segundo o Jornal Económico |
| Humberto Pedrosa | 5 milhões € | 1 € simbólico pela cedência de prestações acessórias |
| Total | 10 milhões € | 55 milhões € + 1 €, antes de distinguir os beneficiários |
Os 5 milhões de euros iniciais atribuídos a cada empresário foram confirmados por Humberto Pedrosa na comissão parlamentar de inquérito. O valor da saída de Neeleman foi anunciado em 2020, embora a repartição divulgada pelo Jornal Económico mostre que nem todo o montante ficou pessoalmente com ele.
Há, porém, um elemento fundamental: estes números não representam todo o capital colocado na TAP nem permitem calcular diretamente o lucro pessoal de cada empresário.
O caso dos 226,75 milhões de dólares da Airbus: a controvérsia explicada
O negócio entre a Airbus e a Atlantic Gateway é o cerne da controvérsia em torno da privatização de 2015. Em termos simples: o dinheiro utilizado para “capitalizar” a TAP veio, na realidade, da Airbus, e o montante coincide com o valor que a TAP pouparia (ou deixaria de pagar) no âmbito de uma renegociação de encomendas de aviões. A suspeita é que Neeleman tenha usado fundos gerados pela própria TAP para financiar a sua aquisição.
O contexto. Antes da privatização, a TAP tinha um contrato com a Airbus para comprar 12 aviões de longo curso A350. A situação financeira da companhia era má e não tinha capacidade para pagar os adiantamentos, enfrentando o risco de incumprimento e perda dos montantes já pagos.
A operação. Após a Atlantic Gateway ter sido selecionada em 2015, Neeleman negociou com a Airbus um “acordo-quadro”: a TAP cancelou a encomenda dos 12 A350 e assinou um novo contrato para 53 aviões (modelos A320 e A330). No âmbito deste negócio, a Airbus pagou 226,75 milhões de dólares à DGN Corporation, uma empresa de Neeleman. Este dinheiro foi depois injetado na TAP através da Atlantic Gateway, servindo como “capital” para a privatização .
A controvérsia. A Inspeção-Geral de Finanças (IGF) concluiu, numa auditoria divulgada em setembro de 2024, que a compra de 61% da TAP terá sido financiada com um empréstimo cuja garantia foi dada pela própria TAP, contornando regras do código das sociedades comerciais que proíbem uma empresa de financiar a compra das suas próprias ações . O relatório foi remetido ao Ministério Público. Uma comissão parlamentar de inquérito já tinha concluído que os fundos da Airbus foram utilizados na operação de aquisição, e Humberto Pedrosa admitiu aos deputados que esses recursos foram um “empréstimo ou doação da Airbus” . A IGF apontou ainda que a TAP estará a pagar cerca de 254 milhões de dólares acima do valor de mercado no leasing dos novos aviões .
A defesa de Neeleman. O empresário nega irregularidades. Argumenta que as ações foram pagas com fundos próprios da Atlantic Gateway (10 milhões de euros) e que o dinheiro da Airbus foi utilizado para capitalizar a TAP, saldando dívidas urgentes e evitando a insolvência. Sem este negócio, sustenta, a TAP não só não conseguiria os novos aviões, como perderia os adiantamentos já pagos.
O estado atual. A Procuradoria-Geral da República portuguesa mantém uma investigação sobre Neeleman por suspeita de fraude na compra da TAP . Em novembro de 2025, Humberto Pedrosa e o filho foram constituídos arguidos no âmbito da “Operação voo TP789”, que investiga crimes de administração danosa, participação económica em negócio, corrupção passiva no setor privado, fraude fiscal qualificada e fraude à Segurança Social qualificada . A Airbus também está sob suspeita de ter participado na operação .
A afirmação de que Pedrosa “perdeu dinheiro”: o que a sustenta e o que a questiona
Humberto Pedrosa afirmou publicamente, em várias ocasiões, que perdeu dinheiro com a operação da TAP. A sua alegação assenta em dois valores: os 5 milhões de euros da aquisição inicial de ações e cerca de 11,9 a 12,5 milhões de euros em prestações acessórias que, segundo diz, nunca recuperou — tendo-as cedido ao Estado por um euro simbólico em 2021.
A afirmação, porém, não é pacífica. Há pelo menos três elementos que a questionam ou relativizam.
Primeiro, as receitas obtidas através de contratos de serviços. Durante a permanência da Atlantic Gateway na estrutura acionista da TAP, existiram contratos de prestação de serviços entre a companhia e o consórcio. Só em 2017, a TAP pagou aproximadamente 1,17 milhões de euros por serviços de gestão. O próprio Pedrosa reconheceu, em sede de audição parlamentar, que esse montante foi utilizado para cobrir despesas da Atlantic Gateway e remunerações de administradores, e que o dinheiro sobrante era canalizado para as empresas dos acionistas . Este tipo de receitas não é contabilizado quando o empresário afirma ter “perdido dinheiro”.
Segundo, a ausência de verificação independente. A tese da perda baseia-se essencialmente na declaração do próprio. O antigo ministro das Finanças João Leão confirmou no Parlamento que o Estado pagou 55 milhões de euros pela saída de Neeleman e que Pedrosa “abdicou de tudo, ficando com